Generales — ¿Qué es un corredor de seguros?
¿Qué es un corredor de seguros y en qué se diferencia de comprarle directo a una aseguradora?
Un corredor de seguros es un intermediario independiente, persona física con licencia de la SUGESE, que te asesora comparando varias aseguradoras en lugar de representar a una sola (Ley 8653, artículo 20). A diferencia de comprar directo, el corredor no está atado a una compañía: su trabajo es buscar la opción que mejor se ajuste a vos.
¿Ivonne Castro es una aseguradora o vende pólizas de una sola compañía?
Ivonne es corredora de seguros, no aseguradora: está acreditada por Prisma Corredora de Seguros bajo licencia SUGESE 26-2305 y puede comparar entre varias compañías del mercado costarricense (Ley 8653, artículos 20 y 21). Quien finalmente emite y respalda la póliza es la aseguradora que elijas, nunca Ivonne directamente.
¿Cuánto cuesta el servicio de Ivonne como corredora?
El servicio de asesoría de un corredor normalmente no tiene costo adicional para vos: la comisión la paga la aseguradora, ya incluida en la prima que verías con cualquier canal de venta. Consultá directamente con Ivonne los detalles específicos de tu caso antes de decidir.
¿Qué es Prisma Corredora de Seguros y qué rol juega en mi póliza?
Prisma es la sociedad corredora autorizada por la SUGESE a la que Ivonne está acreditada para ejercer la intermediación (Ley 8653, artículo 21). Por ley, Prisma responde directamente por los daños y perjuicios patrimoniales que pudieran derivarse de negligencia o dolo en el proceso de intermediación (Ley 8653, artículo 22).
¿Cómo sé que Ivonne está autorizada legalmente para vender seguros en Costa Rica?
Todo corredor de seguros en Costa Rica debe contar con licencia otorgada por la Superintendencia General de Seguros (SUGESE) y estar acreditado por una sociedad corredora autorizada (Ley 8653, artículo 20). Podés verificar esta información directamente en los registros públicos de la SUGESE.
¿Puedo cambiarme de aseguradora sin perder beneficios si Ivonne me ayuda a comparar?
La Ley Reguladora del Contrato de Seguros protege tus derechos como persona asegurada o tomadora al comparar y contratar coberturas (Ley 8956, artículo 2), pero cada cambio de aseguradora tiene condiciones propias (periodos de carencia, historial, etc.) que conviene revisar caso por caso. Ivonne puede ayudarte a comparar esas condiciones antes de decidir.
Si tengo un siniestro, ¿a quién contacto: a Ivonne o directamente a la aseguradora?
Podés contactar a Ivonne, quien te guía en el proceso, pero el trámite y pago del siniestro corresponde legalmente a la aseguradora que emitió tu póliza. Si el problema surge por negligencia en la intermediación, la sociedad corredora responde directamente por esos daños (Ley 8653, artículo 22).
Auto — Seguro Obligatorio y Voluntario
¿Cuáles aseguradoras puedo comparar a través de Ivonne?
Ivonne compara coberturas voluntarias de auto entre las aseguradoras autorizadas por la SUGESE que operan en Costa Rica (INS, ASSA, MAPFRE, Quálitas, LAFISE, MNK, entre otras), según lo que mejor se ajuste a tu vehículo y presupuesto. Ella no está atada a ninguna en particular: te ayuda a decidir con base en tus necesidades.
¿Qué diferencia hay entre el seguro obligatorio (Marchamo/SOA) y el voluntario?
El Seguro Obligatorio Automotor (SOA) es de ley: todo propietario de vehículo debe suscribirlo como parte del pago del Marchamo, y cubre lesiones o muerte de personas involucradas en un accidente, sin importar quién tuvo la culpa (Ley 9078, artículos 58 y 64). El seguro voluntario, en cambio, es adicional y protege tu propio vehículo (robo, daños, colisión) y responsabilidad civil hacia terceros por daños materiales — algo que el SOA no cubre.
¿Qué pasa si mi auto es robado y no tengo cobertura voluntaria?
El SOA obligatorio no cubre el robo del vehículo ni pérdidas materiales — solo lesiones o muerte de personas en accidentes (Ley 9078, artículo 64). Sin una póliza voluntaria de robo/daño total, asumirías la pérdida económica completa del vehículo.
¿Cuánto tarda en promedio una cotización de seguro de auto?
El tiempo varía según la aseguradora y la información que proporciones, pero normalmente una cotización preliminar puede obtenerse en el mismo día a través del cotizador del sitio o por WhatsApp con Ivonne. La emisión final de la póliza depende de la revisión de la aseguradora elegida.
¿El SOA cubre accidentes causados por otro conductor sin seguro voluntario?
Sí: el SOA cubre lesiones o muerte de las personas afectadas en un accidente de tránsito independientemente de quién tuvo la responsabilidad (Ley 9078, artículo 64), pero el reclamo debe presentarse ante el INS dentro de los 10 días hábiles siguientes al accidente (Ley 9078, artículo 68). Para daños materiales al vehículo del otro conductor, se necesita responsabilidad civil, que es parte de una póliza voluntaria.
¿Qué documentos necesito para cotizar mi auto?
Generalmente se solicita la tarjeta de circulación (o los datos de placa, marca, modelo y año del vehículo), tu cédula y, en algunos casos, el historial de siniestros. Ivonne puede confirmarte la lista exacta según la aseguradora que estés considerando.
🏍️ Motocicletas
¿El Seguro Obligatorio (SOA/Marchamo) también aplica a las motocicletas?
Sí: todo vehículo automotor registrado en Costa Rica —incluidas las motocicletas— debe portar el Seguro Obligatorio Automotor como parte del pago del Marchamo, y cubre lesiones o muerte de las personas involucradas en un accidente sin importar de quién fue la culpa (Ley 9078, artículos 58 y 64). Igual que con los autos, este seguro obligatorio no cubre el robo ni los daños al vehículo.
¿Qué cubre el seguro voluntario para motocicletas?
Existen varios niveles: desde responsabilidad civil (daños que le causás a terceros), pasando por coberturas de robo e incendio, hasta pólizas todo riesgo que protegen tu propia moto sin importar quién tuvo la culpa. Ivonne puede comparar estas opciones entre varias aseguradoras según tu modelo y el uso que le das a la moto.
¿Por qué el seguro de moto puede costar distinto al de un auto?
El precio depende del perfil de riesgo del vehículo: las motocicletas suelen registrar más incidentes viales y son un blanco frecuente de robo en Costa Rica, lo cual puede influir en la prima según la aseguradora. La cilindrada, el modelo y tu historial como conductor también forman parte del cálculo — pedile a Ivonne una cotización real antes de comparar precios de memoria.
¿El seguro de motocicleta cubre a un pasajero o acompañante?
El SOA obligatorio cubre a las personas afectadas en un accidente de tránsito, incluido un pasajero, sin importar quién tuvo la responsabilidad (Ley 9078, artículo 64). La cobertura adicional para el pasajero dentro de una póliza voluntaria depende de las condiciones específicas de cada aseguradora, así que conviene confirmarlo al cotizar.
¿Qué documentos necesito para cotizar el seguro de mi moto?
Generalmente se solicita la tarjeta de circulación de la motocicleta, tu cédula y los datos básicos del vehículo (marca, modelo, cilindrada y año). Ivonne puede confirmarte si la aseguradora que estés considerando pide algún requisito adicional.
¿El uso de casco u otro equipo de seguridad afecta si la aseguradora paga un siniestro?
Las condiciones exactas dependen de cada póliza y aseguradora, por lo que no existe una regla única aplicable a todos los casos. Lo importante es cumplir siempre con la Ley de Tránsito en cuanto al equipo de seguridad y, ante cualquier duda sobre exclusiones de tu póliza, consultarlo directamente con Ivonne antes de contratar.
Hogar — Sismo, Incendio e Inundación
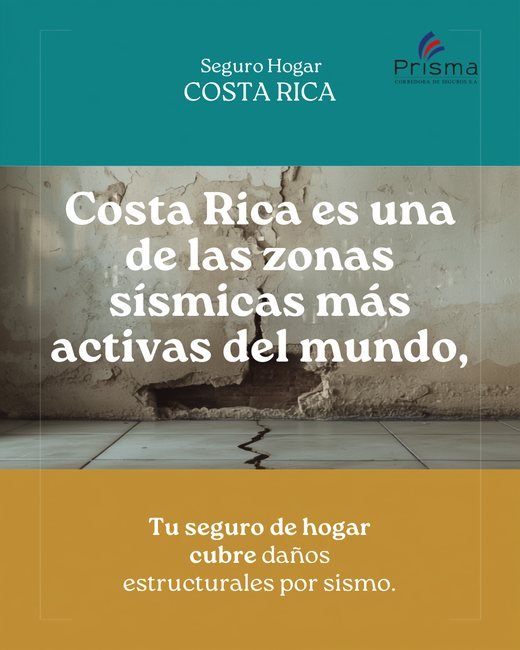
¿Qué cubre realmente un seguro de hogar en Costa Rica (sismo, incendio, inundación)?
Un seguro de hogar típico protege la estructura de la vivienda ante eventos como sismo, incendio e inundación, según las coberturas específicas que elijas en la póliza. Cada aseguradora define sus propios límites, exclusiones y deducibles, por lo que conviene comparar condiciones antes de decidir — Ivonne puede ayudarte con esa comparación.
¿Aplica el seguro de hogar si alquilo y no soy propietario?
Sí, pero de forma distinta: la Ley Reguladora del Contrato de Seguros exige que quien contrata tenga un interés económico legítimo en el bien asegurado (Ley 8956, artículo 9). Como inquilino no podrías asegurar la estructura del propietario, pero sí podés asegurar tus propios bienes personales dentro de la vivienda.
¿Cuánto cuesta en promedio asegurar una casa de valor medio en Costa Rica?
El costo depende del valor de reposición de la vivienda, la ubicación (zona sísmica o de riesgo de inundación) y las coberturas elegidas, así que no existe una tarifa única. Pedile a Ivonne una cotización personalizada para tener un monto real ajustado a tu propiedad.
¿El seguro de hogar cubre también el contenido (muebles, electrodomésticos)?
Depende de la póliza: muchas aseguradoras ofrecen la cobertura de contenido como una sección adicional o un endoso separado a la cobertura de la estructura, no siempre incluida por defecto. Es importante revisar explícitamente si tu cotización la incluye o si hay que agregarla.
¿Qué pasa si mi casa sufre daños por un evento no cubierto en la póliza?
Si el evento (por ejemplo, un tipo específico de inundación o un desgaste no catalogado como siniestro) no está contemplado en las condiciones de tu póliza, la aseguradora no estaría obligada a indemnizar ese daño. Por eso es clave leer bien las exclusiones antes de contratar y consultar dudas con Ivonne en la etapa de cotización.
¿Puedo asegurar un apartamento en condominio igual que una casa?
Sí, aunque conviene distinguir entre lo que cubre el seguro del condominio (áreas comunes, estructura general) y lo que necesitás asegurar individualmente (tu unidad y tus bienes), ya que ambos pueden requerir un interés asegurable distinto (Ley 8956, artículo 9). Ivonne puede ayudarte a identificar qué parte te corresponde asegurar a vos.
Vida — Protección Económica Familiar
¿Desde qué edad puedo contratar un seguro de vida y hasta qué edad me cubre?
Las edades de contratación y los límites de renovación varían según la aseguradora y el tipo de producto (temporal, vida entera, etc.), así que no hay una regla única para todo el mercado. Ivonne puede mostrarte las opciones disponibles según tu edad actual.
¿Qué pasa con mi póliza de vida si cambio de trabajo o me independizo?
Depende de si tu seguro de vida es individual (lo mantenés vos, sin depender del empleador) o colectivo/empresarial (ligado a la planilla de tu trabajo). Si es colectivo, normalmente se pierde la cobertura al salir de la empresa, por lo que conviene evaluar una póliza individual si buscás continuidad.
¿El seguro de vida cubre enfermedades preexistentes?
Generalmente no de forma automática: las aseguradoras suelen excluir o limitar coberturas relacionadas con condiciones de salud declaradas antes de contratar la póliza. Es importante declarar tu historial médico con honestidad al cotizar, ya que ocultarlo puede afectar el pago futuro del beneficio.
¿Cómo elijo el monto de cobertura adecuado para mi familia?
El monto ideal depende de tus ingresos, deudas pendientes y cuántas personas dependen económicamente de vos — no hay una cifra estándar que aplique a todos. Ivonne puede ayudarte a estimar un monto realista según tu situación familiar.
¿Qué diferencia hay entre seguro de vida temporal y de vida entera?
El seguro temporal cubre un período definido (por ejemplo, 10 o 20 años) y suele ser más económico; el de vida entera ofrece cobertura de por vida y, en algunos productos, un componente de ahorro o valor en efectivo. La elección depende de tu objetivo: protección pura a bajo costo, o cobertura permanente con acumulación de valor.
¿Mis beneficiarios reciben el pago directamente o pasa por un proceso legal largo?
Si designaste beneficiarios claramente en la póliza, el pago se tramita directamente con la aseguradora — sin necesidad de un proceso sucesorio — y por ley esta tiene 30 días naturales para resolver el reclamo desde que lo recibe (Ley 8956, artículo 48). Si no se designó beneficiario, o la designación no es clara, el beneficio pasa a los herederos legales según la sucesión. Cualquier persona puede además consultar el Registro Único de Beneficiarios (RUB) de la SUGESE para saber si figura como beneficiaria de una póliza.
Salud — Cobertura Privada y CCSS
¿El seguro de salud privado reemplaza a la CCSS o es complementario?
Es complementario: la Ley Reguladora del Contrato de Seguros excluye expresamente de su alcance los sistemas de seguridad social obligatorios administrados por la CCSS (Ley 8956, artículo 1), que es un régimen aparte y obligatorio. Un seguro de salud privado se contrata además de la CCSS, no en lugar de ella.
¿Cuánto tiempo debo esperar para usar coberturas de un seguro de salud nuevo (periodo de carencia)?
El periodo de carencia (el tiempo antes de que ciertas coberturas empiecen a aplicar) lo define cada aseguradora en las condiciones de su póliza — no es un plazo único fijado por ley. Por eso es clave revisar ese detalle específico antes de firmar, sobre todo si esperás usar el seguro pronto.
¿Un seguro de salud privado me permite evitar la lista de espera de la CCSS?
Sí, en la práctica: al atenderte en el sistema privado (con cobertura de tu póliza) accedés a consultas, exámenes o cirugías sin depender de la fila de espera del sistema público. Esto no sustituye tus derechos ni obligaciones con la CCSS, sino que te da una vía alterna.
¿Qué gastos médicos cubre normalmente un seguro de salud (hospitalización, cirugía, medicamentos)?
La mayoría de pólizas de salud cubren hospitalización, cirugías y consultas médicas hasta cierto límite anual; medicamentos, tratamientos ambulatorios o especialidades específicas dependen del plan contratado. Conviene comparar exactamente qué incluye cada opción antes de decidir.
¿Puedo incluir a mi familia completa en una sola póliza de salud?
Sí, muchas aseguradoras ofrecen planes familiares que agrupan a varios miembros bajo una misma póliza, generalmente con condiciones de prima distintas a las individuales. Ivonne puede ayudarte a comparar opciones familiares según la composición de tu hogar.
¿Las enfermedades preexistentes quedan excluidas del seguro de salud?
Con frecuencia sí, o quedan sujetas a condiciones especiales (exclusión temporal, recargo en la prima, etc.), dependiendo de la aseguradora y la condición declarada. Es fundamental ser honesto en la declaración de salud al cotizar, ya que ocultar información puede afectar un reclamo futuro.
Transporte de Mercancías (Carga)
¿Qué cubre un seguro de transporte de mercancías: solo el vehículo o también la carga?
Son coberturas distintas: el seguro de auto/flotilla protege el vehículo, mientras que el seguro de transporte de mercancías protege el valor económico de la carga transportada ante daño, pérdida o robo durante el trayecto. Podés contratar ambas por separado o combinadas, según lo que ofrezca cada aseguradora.
¿Aplica para transportistas independientes o solo para empresas con flotilla?
Aplica para ambos: tanto una persona que transporta carga de forma independiente como una empresa con varios vehículos pueden asegurar la mercancía que trasladan, según el volumen y tipo de operación. Las condiciones (prima, límites) sí suelen variar entre un caso y otro.
¿Qué pasa si la mercancía se daña por accidente durante el trayecto?
Si contrataste cobertura de transporte de mercancías, la aseguradora indemniza según el interés económico declarado sobre esa carga (Ley 8956, artículo 9), sujeto a las condiciones y exclusiones de tu póliza. Sin esa cobertura específica, el daño a la mercancía normalmente no está cubierto por el seguro del vehículo.
¿El seguro cubre robo de carga en ruta o solo mientras está almacenada?
Depende de la póliza: algunas coberturas de transporte incluyen el robo en tránsito como riesgo asegurado, mientras otras solo cubren la carga mientras está almacenada en bodega. Es importante confirmar explícitamente si el 'robo en ruta' está incluido antes de contratar.
¿Cómo se calcula el valor asegurado de la mercancía transportada?
El valor asegurado se basa en el interés económico real que tenés sobre esa mercancía (su valor comercial o factura), conforme al principio de interés asegurable de la Ley Reguladora del Contrato de Seguros (Ley 8956, artículo 9). Declarar un valor incorrecto puede afectar el monto que recibirías en caso de siniestro.
¿Necesito un seguro de carga si ya tengo seguro de auto para el camión?
Sí, generalmente son necesarios ambos por separado: el Seguro Obligatorio Automotor (SOA) solo cubre lesiones o muerte de personas en accidentes de tránsito, no daños a la mercancía transportada (Ley 9078, artículo 64), y una póliza voluntaria de auto tampoco suele incluir el valor de la carga salvo que lo contrates expresamente.
Responsabilidad Civil
¿Qué es un seguro de responsabilidad civil y cuándo lo necesito?
Es una póliza que cubre tu obligación legal de indemnizar a un tercero por daños que vos (o tu negocio) le causen, conforme al principio general de responsabilidad civil extracontractual del Código Civil (artículo 1045), que obliga a reparar el daño causado por culpa o dolo. Lo necesitás cuando tu actividad diaria, negocio o propiedad implica un riesgo real de causarle un perjuicio a otra persona.
¿Cubre daños que yo le cause a terceros sin ser un accidente de tránsito?
Sí: la responsabilidad civil general cubre daños causados a personas o propiedad de terceros en contextos distintos al tránsito vehicular — por ejemplo, en tu negocio, tu propiedad o el ejercicio de una actividad profesional —, siempre que exista culpa o negligencia de tu parte (Código Civil, artículo 1045).
¿Es obligatorio para dueños de negocios o solo recomendable?
En Costa Rica no existe una ley general que obligue a todo negocio a contratar responsabilidad civil (a diferencia del SOA para vehículos); es una decisión voluntaria de gestión de riesgo, aunque algunos contratos, permisos o actividades específicas sí pueden exigirlo. Ivonne puede orientarte si tu tipo de negocio tiene alguna exigencia particular.
¿Qué diferencia hay entre responsabilidad civil general y la que va incluida en el seguro de auto?
La responsabilidad civil del seguro de auto cubre específicamente daños a terceros causados con tu vehículo; la responsabilidad civil general cubre otros contextos (tu propiedad, tu negocio, tu actividad profesional) fuera del ámbito de tránsito. Son coberturas independientes que podés necesitar ambas según tu situación.
¿Cubre demandas legales si alguien se lesiona dentro de mi negocio o propiedad?
Puede cubrirlo, si tu póliza incluye responsabilidad civil por lesiones a terceros dentro de tus instalaciones, sujeto a las condiciones y límites que definas al contratar. Es importante confirmar con tu aseguradora si ese escenario específico está contemplado en tu cobertura.
¿Hasta qué monto responde típicamente una póliza de responsabilidad civil?
El límite de cobertura lo define cada póliza según el monto que contrates (no hay un tope fijado por ley para seguros voluntarios), por lo que conviene ajustarlo al nivel de riesgo real de tu actividad o propiedad. Ivonne puede ayudarte a estimar un monto adecuado según tu caso.
Glosario — Términos Básicos de tu Póliza
¿Qué es una póliza?
Es el documento contrato que formaliza el seguro: ahí quedan por escrito las coberturas, exclusiones, montos y condiciones acordadas entre vos y la aseguradora (Ley 8956, artículo 3).
¿Qué es la prima?
Es el pago periódico (mensual, trimestral o anual) que hacés a la aseguradora a cambio de mantener tu cobertura activa (Ley 8956, artículo 3). Si dejás de pagarla, la póliza puede suspenderse o cancelarse.
¿Qué es el asegurado, el tomador y el beneficiario?
El asegurado es la persona o bien protegido por la póliza; el tomador es quien contrata y paga (puede ser el mismo asegurado u otra persona, por ejemplo un padre que asegura a su hijo); el beneficiario es quien recibe el pago si ocurre el siniestro — clave sobre todo en seguros de vida.
¿Qué es un siniestro?
Es el evento cubierto por tu póliza que realmente ocurre — un choque, un robo, un incendio, una hospitalización — y que activa la obligación de la aseguradora de indemnizarte (Ley 8956, artículo 3).
¿Qué es la suma asegurada?
Es el monto máximo que la aseguradora se compromete a pagar por ese riesgo específico, definido al contratar la póliza. No es lo mismo que el valor real del bien: si asegurás tu casa por menos de su valor, podrías recibir un pago inferior al daño real.
¿Qué es el deducible?
Es la parte del daño que vos asumís de tu bolsillo antes de que la aseguradora empiece a pagar — puede ser un monto fijo o un porcentaje de la pérdida, según defina tu póliza.
¿Qué es la indemnización?
Es el pago o compensación que hace la aseguradora una vez que confirma que tu siniestro está cubierto, después de restar el deducible correspondiente (Ley 8956, artículo 3).
¿Qué son las exclusiones?
Son los eventos, bienes o circunstancias que tu póliza específicamente NO cubre — por ejemplo, desgaste normal, actos intencionales o ciertos tipos de eventos naturales según el plan. Siempre conviene revisarlas antes de firmar.
¿Qué es la vigencia de la póliza?
Es el período durante el cual tu contrato está activo y con cobertura — normalmente un año, renovable. Fuera de ese período, o si la póliza se cancela por falta de pago, no hay cobertura.
¿Qué es el interés asegurable?
Es el requisito legal de que quien contrata un seguro tenga una relación económica real con lo que asegura — no podés asegurar algo que no te generaría una pérdida a vos si se daña (Ley 8956, artículo 9). Por eso, por ejemplo, un inquilino no puede asegurar la estructura de una casa que no le pertenece.
Ejemplo sencillo: cómo funciona una liquidación de siniestro
Imaginá que tenés un seguro de auto con:
- Suma asegurada: ₡8.000.000
- Deducible: ₡200.000 (o 5% del daño, lo que sea mayor, según tu póliza)
- Prima: la cuota que ya venís pagando cada mes
Tenés un choque y el taller cotiza el daño en ₡1.000.000:
- La aseguradora confirma que el choque (el siniestro) está cubierto por tu póliza.
- Al monto del daño (₡1.000.000) le resta tu deducible (₡200.000).
- Te paga una indemnización de ₡800.000; vos cubrís los ₡200.000 restantes.
Si el auto se pierde totalmente (robo o pérdida total), la aseguradora pagaría hasta la suma asegurada (₡8.000.000), también menos el deducible aplicable — nunca más de lo que la póliza establece como límite.
Exclusiones — Qué NO Cubre tu Póliza
¿Qué son las exclusiones de una póliza y por qué existen?
Son los eventos, bienes o circunstancias que tu póliza específicamente no cubre — existen porque ningún seguro puede cubrir absolutamente todo sin volverse impagable. Las exclusiones más comunes incluyen desgaste normal, actos intencionales del asegurado, y ciertos riesgos que requieren una cobertura adicional específica.
¿Puede la aseguradora negarme el pago si omití información al contratar?
Sí: la ley obliga al tomador a declarar con sinceridad todos los hechos relevantes para valorar el riesgo (Ley 8956, artículo 31), y si la información omitida o falsa hubiera influido en la decisión de asegurarte, la aseguradora puede anular el contrato o ajustar el pago (Ley 8956, artículos 32 y 33). Por eso es clave contestar el cuestionario de la aseguradora con la verdad completa, aunque el dato te parezca irrelevante.
¿Qué pasa si tengo una enfermedad o condición preexistente?
En seguros de salud y accidentes personales, las condiciones preexistentes a la fecha en que empezó tu póliza normalmente no tienen cobertura, salvo que se pacte lo contrario (Ley 8956, artículo 105). Esto aplica exista o no declaración de tu parte: una condición preexistente no es un 'riesgo' asegurable, sino un hecho que ya ocurrió.
¿Puede la aseguradora anular mi póliza años después de haberla contratado?
Si la declaración falsa u omisa fue intencional, la aseguradora puede alegarla en cualquier momento durante la vigencia del contrato. Si fue no intencional, la ley le da un plazo de disputabilidad de dos años desde que se perfeccionó el contrato para impugnarla; pasado ese plazo, el vicio queda convalidado (Ley 8956, artículo 91).
¿Las exclusiones son iguales en todas las pólizas?
No: cada aseguradora define sus propias exclusiones específicas dentro de su póliza (por ejemplo, ciertos tipos de eventos naturales, usos específicos del bien asegurado, o actividades de alto riesgo), aunque comparten principios generales como el desgaste natural o los actos dolosos. Por eso es esencial leer las condiciones particulares de cada oferta antes de contratar — Ivonne puede ayudarte a identificarlas al comparar opciones.
¿Qué puedo hacer para evitar que me nieguen un pago por una exclusión?
Contestá el cuestionario de salud o de riesgo con toda la información que razonablemente puedas considerar relevante, aunque no te la pregunten explícitamente, y avisá a la aseguradora si cambia algo importante del riesgo asegurado (por ejemplo, si empezás a usar tu vehículo personal para una plataforma de transporte). La buena fe y la transparencia al contratar son tu mejor protección frente a una futura exclusión o anulación.